Comprender el riesgo de inversión desde el principio
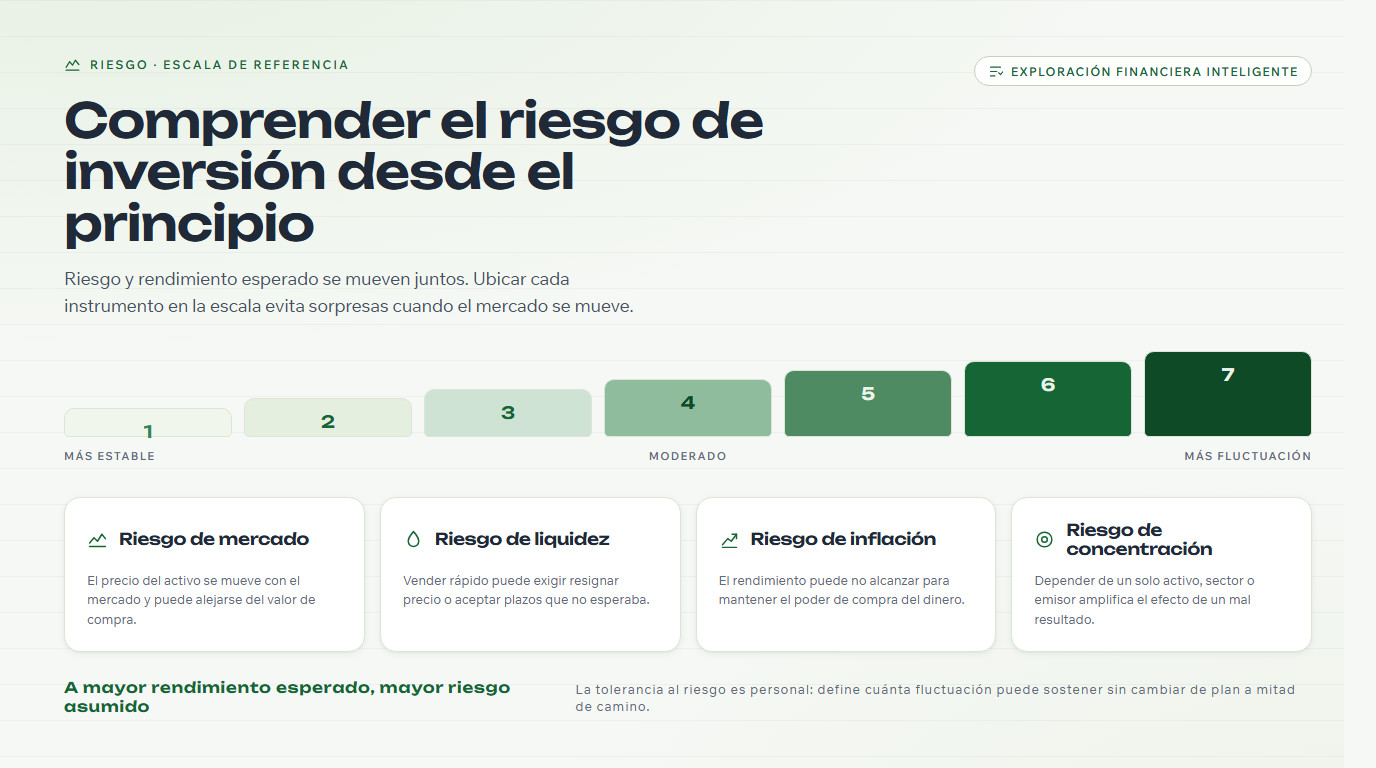
Comprender el riesgo de inversión desde el principio es una herramienta que vuelve más maduras sus decisiones financieras. Todo instrumento, sin excepción, conlleva la posibilidad de que su valor suba o baje. En lugar de esquivar esta realidad, el lector preparado la reconoce primero para poder elegir con la cabeza fría y no sorprenderse cuando el mercado cambia.
Sección 1Escenario de planificación
Bruno recién empieza a estudiar cómo colocar una parte de su dinero con objetivos a algunos años vista. Al principio creyó que existían opciones completamente seguras y se desilusionó al enterarse de que toda decisión tiene consecuencias. Esa desilusión es natural y, de hecho, es la puerta de entrada para comprender el riesgo con honestidad.
El riesgo como parte natural
En el contexto financiero, riesgo significa la posibilidad de que el resultado difiera de lo esperado, para mejor o para peor. Todos los instrumentos contienen riesgo en distinta medida; lo que los diferencia no es la presencia o la ausencia, sino el tipo y la magnitud. Reconocerlo desde el principio evita que usted se deje tentar por promesas que suenan demasiado redondas.
Sección 2Pregunta de decisión
La pregunta central para comprender el riesgo de inversión es: ¿a qué riesgos puedo estar expuesto y cuánta capacidad tengo de soportarlos? Responderla exige conocer algunos tipos de riesgo que se analizan habitualmente.
Algunos tipos de riesgo habituales
- Riesgo de mercado. El valor sube y baja según las condiciones generales, de modo que el precio puede diferir del que usted pagó.
- Riesgo de liquidez. La posibilidad de que un activo resulte difícil de convertir en efectivo con rapidez cuando usted necesita el dinero.
- Riesgo de inflación. El poder de compra del dinero disminuye con el tiempo, de modo que los ahorros que no crecen pueden perder valor real.
- Riesgo de concentración. Poner demasiado en un solo punto lo deja muy expuesto si ese punto tiene problemas.
Punto clave: el riesgo y el rendimiento potencial van de la mano. Lo que ofrece mayor potencial de crecimiento suele traer oscilaciones más amplias. Desconfíe de toda oferta que insinúe grandes resultados sin consecuencias, porque contradice el principio básico de las finanzas.
Pilihan metode
Después de reconocer los tipos de riesgo, el paso siguiente es medir su propia tolerancia al riesgo, es decir, cuánta fluctuación puede aceptar sin perder la calma ni alterar el plan.
Medir la tolerancia al riesgo
Algunas preguntas de reflexión ayudan a medirla:
- ¿Cómo se sentiría si el valor de sus ahorros baja de forma temporaria durante algunos meses?
- ¿Cuándo necesitará este dinero? Cuanto más cerca, menor margen para la fluctuación.
- ¿Ya cuenta con un colchón —como el fondo de emergencia— que le evite liquidar en un mal momento?
Entender la fluctuación en términos simples
La fluctuación mide cuánto se mueve el valor hacia arriba y hacia abajo en un período determinado. Fluctuación alta significa oscilaciones fuertes; baja, movimientos más serenos. Fluctuación no es lo mismo que pérdida permanente: un valor que baja de forma temporaria puede recuperarse con el tiempo, sobre todo en objetivos de largo plazo. Lo peligroso es verse obligado a liquidar justo cuando el valor está bajo.
Cómo abordarlo de manera saludable
Algunos enfoques habituales para gestionar el riesgo incluyen repartir el dinero entre varios tipos de activos, adecuar la composición al horizonte temporal y evitar decisiones apresuradas en mercados volátiles. Ningún método elimina el riesgo; lo que existe son formas de gestionarlo para que esté a la altura de los objetivos.
Sección 4Notas de revisión
La comprensión del riesgo no se agota en una sola lectura. Su perfil de riesgo puede cambiar a medida que se suman personas a cargo, se acercan los objetivos o varían los ingresos.
Malentendidos que conviene corregir
- Creer que existen opciones libres de todo riesgo. Incluso dejar el dinero quieto lo expone al riesgo de inflación, que erosiona el poder de compra.
- Confundir fluctuación con pérdida segura. Un valor que baja de forma temporaria es distinto de una pérdida realizada al liquidar en el punto más bajo.
- Juzgar el riesgo solo por la experiencia ajena. La tolerancia al riesgo es personal: lo que le sirvió a otro no necesariamente le sirve a usted.
Incorpore la revisión de su perfil de riesgo al hábito de repasar el plan de manera periódica. Al comprender el riesgo desde el principio, usted avanza hacia la siguiente etapa —vincular las opciones con los objetivos a largo plazo— con una base más sólida y expectativas más realistas.
Recordatorio educativo: este texto es material educativo para comprender el riesgo de inversión y no constituye asesoramiento de inversión personalizado. La decisión depende de la situación de cada uno, así que considere consultar con un profesional idóneo antes de definir los pasos a seguir.