Fundamentos de educación financiera para principiantes
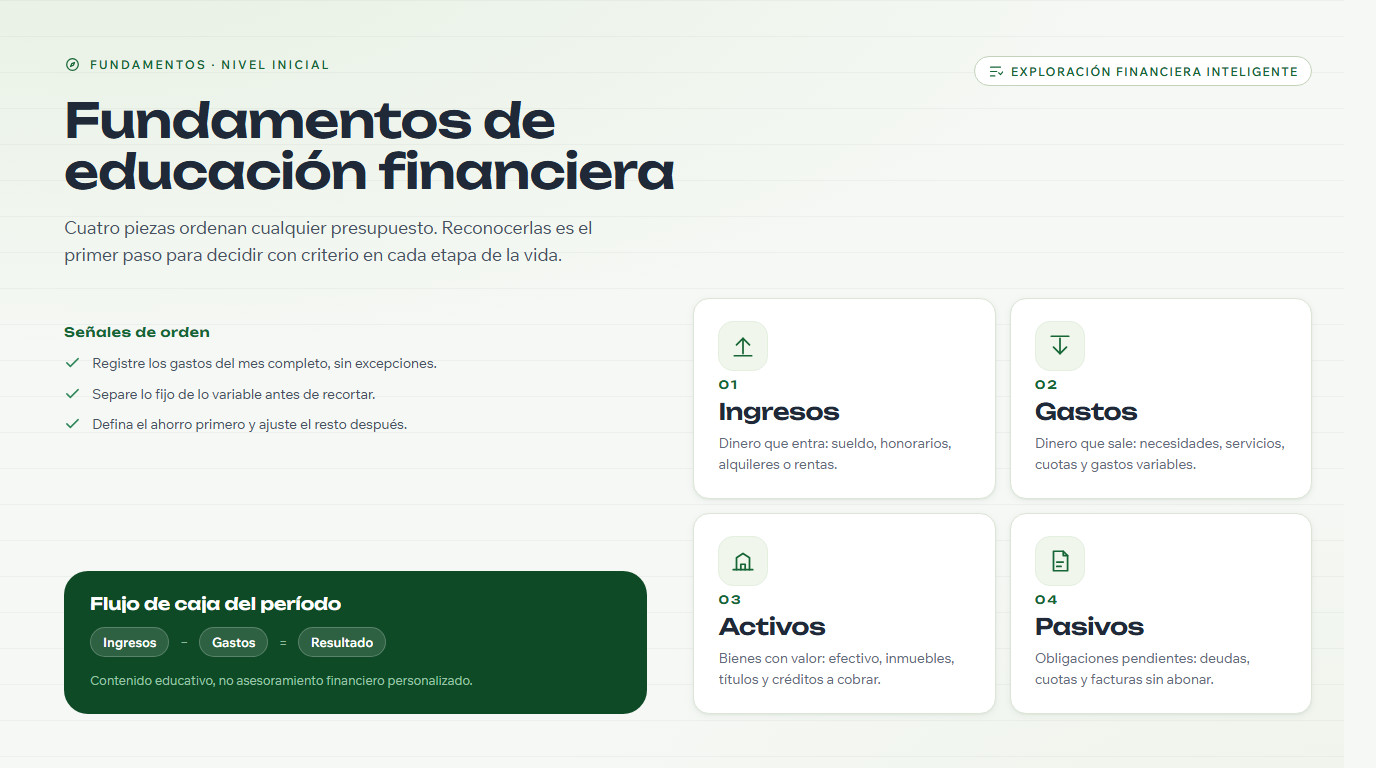
Los fundamentos de la educación financiera son la capacidad de entender cómo se mueve el dinero en su vida: de dónde viene, a dónde va y qué queda después de cubrir las necesidades. Para un principiante, empezar no consiste en memorizar términos complicados, sino en reconocer patrones simples que hasta ahora pasaban inadvertidos. Esta nota lo guía para identificar esos componentes esenciales y lograr que las decisiones cotidianas se sientan más serenas y medibles.
Sección 1Escenario de planificación
Imagine a Romina, una empleada administrativa de veinticinco años que vive en la ciudad de Santa Fe. Su sueldo se acredita a comienzos de cada mes y luego desaparece sin que ella sepa bien a dónde va. A veces le alcanza, a veces debe pedir prestado para llegar al próximo cobro. Romina no derrocha de manera evidente, pero no tiene una visión completa de sus finanzas. Una situación así es muy común y, de hecho, es el punto de partida ideal para aprender.
El primer paso de Romina no es ahorrar a toda costa, sino anotar. Durante un mes registra cada ingreso y cada egreso, por pequeño que sea. De ahí surge una foto real de lo que antes estaba borroso.
Cuatro componentes que conviene reconocer
- Ingresos. Todo el dinero que entra de forma regular u ocasional, como el sueldo, honorarios adicionales o bonos.
- Gastos. El dinero que sale: tanto las necesidades fijas, como el alquiler y las facturas, como los gastos flexibles que tienden a inflarse.
- Activos. Todo lo que usted posee y tiene valor, desde los ahorros hasta objetos que pueden revenderse.
- Pasivos. Las obligaciones o deudas que debe pagar, como cuotas o préstamos.
La diferencia entre ingresos y gastos en un período determinado se llama flujo de caja. Un flujo de caja positivo significa que queda un excedente para ahorrar; uno negativo indica que los gastos superan a los ingresos y conviene revisarlos.
Sección 2Pregunta de decisión
Una vez que tiene la foto, Romina enfrenta la misma pregunta central que todo principiante: ¿por dónde empiezo a mejorar mi situación sin sentirme abrumada? La pregunta importa porque muchas personas se detienen en la etapa de registrar y luego no saben cómo avanzar.
Filtrar las prioridades
La respuesta saludable suele ser secuencial. En lugar de perseguir muchas cosas a la vez, al principiante le conviene ordenar una capa por vez:
- Asegúrese de que el flujo de caja mensual deje de ser negativo.
- Aparte una pequeña reserva para imprevistos.
- Revise los pasivos con intereses altos y arme un plan de cancelación.
- Solo después piense en objetivos más lejanos, una vez estabilizadas las tres capas anteriores.
Nota importante: la educación financiera no consiste en ser tacaño, sino en tomar decisiones conscientes. El dinero gastado en algo que realmente importa para usted no es un derroche, siempre que el flujo de caja siga sano.
Pilihan metode
No existe una única forma adecuada para todos de gestionar las finanzas personales. Estas son algunas aproximaciones que suelen usar los principiantes, cada una con sus ventajas y limitaciones.
Método del registro diario
Usted anota cada transacción en detalle. La ventaja es que la conciencia crece con rapidez, porque ve cada peso. La limitación es que exige mucha disciplina y puede resultar agotador si se aplica con demasiada rigidez a largo plazo.
Método de los sobres o las partidas
Los ingresos se dividen en varias partidas desde el comienzo del mes, por ejemplo necesidades básicas, transporte y ahorro. Cuando una partida se agota, usted deja de gastar en esa categoría. Este enfoque ayuda a frenar los gastos impulsivos, pero resulta poco flexible si surge una necesidad urgente en una partida ya vacía.
Método de las proporciones simples
Usted reparte los ingresos según porcentajes aproximados entre necesidades, ahorro y gastos flexibles. Es liviano y fácil de aplicar, ideal para principiantes que no quieren complicarse. Como contrapartida, sin revisiones periódicas las proporciones pueden perder relevancia cuando cambian las condiciones.
La clave para elegir un método es la honestidad con uno mismo: cuál es el que más probabilidades tiene de sostener de manera consistente, no cuál suena más ideal.
Sección 4Notas de revisión
La educación financiera no es un logro de una sola vez, sino un hábito que crece. Después de algunos meses, revise sus anotaciones y observe si los patrones mejoraron.
Malentendidos frecuentes
- Esperar a tener ingresos altos. Muchos creen que la educación financiera solo importa cuando uno es rico. Justamente, los buenos hábitos son más fáciles de formar cuando los ingresos todavía son bajos.
- Creer que con ahorrar alcanza. Ahorrar es importante, pero sin comprender el flujo de caja y los pasivos, los ahorros se agotan con facilidad.
- Compararse con los demás. La situación de cada persona es distinta: el plan que le sirve a su vecino no necesariamente le sirve a usted.
Convierta la revisión en un ritual liviano, por ejemplo una vez por mes. No necesita ser perfecto: basta con entender un poco más que el mes anterior. Así, la base financiera crece despacio pero sólida, y la siguiente etapa del aprendizaje —como preparar el fondo de emergencia— tendrá mucho más sentido.
Recordatorio educativo: todo este material tiene fines de educación financiera y no constituye asesoramiento de inversión personalizado. Cada situación financiera es distinta, así que adapte los pasos a la suya y considere consultar con un profesional idóneo si lo necesita.