Introducción sencilla a la asignación de activos
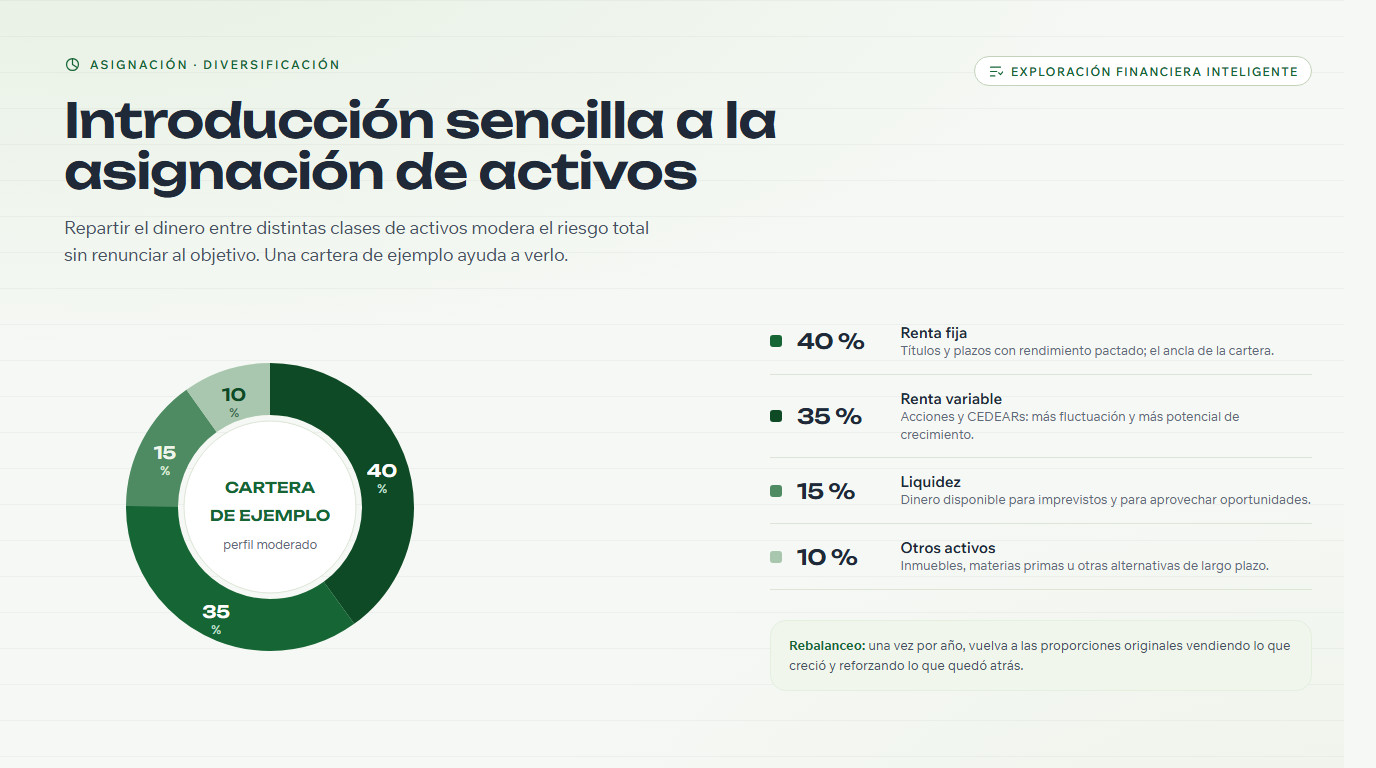
La asignación de activos es la manera de repartir el dinero que usted tiene entre varios tipos o clases de activos, en lugar de ponerlo todo en un solo lugar. La idea es simple pero fundamental: como ningún tipo de activo rinde siempre mejor en todas las circunstancias, distribuir el dinero ayuda a que su plan financiero resista mejor los cambios. Esta nota recorre el principio de forma sencilla, sin mencionar productos concretos.
Sección 1Escenario de planificación
Sol ya tiene su fondo de emergencia y empezó a apartar más dinero para objetivos de mediano plazo. Está desconcertada porque sus amistades colocan todos sus ahorros en un único instrumento del que todos hablan. Sol siente que algo no cierra si todo su futuro depende de una sola decisión.
La analogía de la canasta
Imagine que lleva todos los huevos en una sola canasta. Si la canasta se cae, todos se rompen a la vez. Repartir los huevos entre varias canastas evita que un accidente termine con todo. Este principio es la base de la diversificación: distribuir el dinero para que no quede expuesto por completo al mismo riesgo.
Conocer las clases de activos en términos generales
A grandes rasgos, el material educativo agrupa los activos en varias categorías con características distintas:
- Activos orientados a la estabilidad. Su valor tiende a oscilar poco; son adecuados para dinero que podría necesitarse en el corto plazo.
- Activos con potencial de crecimiento. Su valor puede subir más a largo plazo, pero también fluctúa con más fuerza.
- Activos de equilibrio. Se ubican entre los dos anteriores y suelen usarse para amortiguar las oscilaciones.
Pregunta de decisión
La pregunta central de la asignación de activos no es qué activo rinde más, sino: ¿cómo reparto mi dinero para que se ajuste a mis objetivos, mis plazos y mi comodidad frente a las subas y bajas del valor? La respuesta correcta es distinta para cada persona.
Tres factores para sopesar
- Edad y horizonte temporal. Cuanto más lejos está el objetivo, mayor es el margen para soportar la volatilidad de corto plazo.
- Objetivos. El dinero para necesidades cercanas recibe un tratamiento distinto del destinado a objetivos a varias décadas.
- Perfil de riesgo. Su comodidad para ver oscilar el valor sin entrar en pánico también determina una composición saludable.
Punto importante: el equilibrio entre riesgo y rendimiento siempre viene en pareja. Los activos con mayor potencial de crecimiento suelen traer oscilaciones más fuertes. La asignación de activos es la manera de encontrar un punto cómodo entre ambos, no de eliminar el riesgo.
Pilihan metode
Hay varias formas de pensar la composición de este reparto. Todas son marcos de referencia, no recetas infalibles.
Enfoque basado en objetivos
Usted separa el dinero según el objetivo y su distancia. El dinero para necesidades cercanas se coloca en activos estables, mientras que el destinado a objetivos lejanos puede incluir más activos con potencial de crecimiento. La ventaja: la composición resulta lógica porque está atada a un plan real. La limitación: hay que revisarla cuando los objetivos se desplazan.
Enfoque basado en el perfil de riesgo
Usted define la composición según cuánta fluctuación puede tolerar. Quien atraviesa las oscilaciones con calma puede elegir una porción mayor de activos de crecimiento; quien se angustia con facilidad tiende a ampliar la porción de activos estables. Este enfoque lo mantiene consistente, pero puede volverse excesivamente prudente si el perfil de riesgo se evalúa mal.
Enfoque de proporciones simples
Usted fija un reparto aproximado entre activos estables y activos de crecimiento, y luego lo mantiene. Es liviano de seguir y fácil de entender para principiantes. Como contrapartida, una proporción uniforme no necesariamente sirve para todos los objetivos a la vez.
Ningún enfoque es absolutamente mejor. Lo importante es que su composición refleje sus objetivos y su comodidad personal, no que simplemente siga las elecciones de los demás.
Sección 4Notas de revisión
La composición que usted fije hoy no permanecerá exactamente igual. Con el tiempo, algunos activos crecen más rápido y su porción se agranda por encima del plan inicial.
La idea del rebalanceo
El rebalanceo consiste en devolver la composición cerca del plan original de manera periódica. Cuando una parte crece mucho más allá de su proporción, usted la reordena para que el plan siga alineado con el perfil de riesgo. No es una reacción a las noticias del mercado, sino una disciplina de revisión serena, por ejemplo una vez al año.
Malentendidos que conviene corregir
- Creer que la diversificación elimina las pérdidas. Distribuir el dinero amortigua los golpes en un solo punto, pero no vuelve inmune el valor total a las caídas.
- Reordenar con demasiada frecuencia. Cambiar la composición ante cada noticia hace que el plan pierda el rumbo.
- Confundir muchos instrumentos con diversificación. Tener muchas cosas de características similares no necesariamente distribuye el riesgo de verdad.
Considere la asignación de activos como un marco vivo: se revisa, se ajusta y luego se lo deja trabajar sin interferencias excesivas. Desde aquí, el siguiente paso es profundizar en la comprensión del riesgo de inversión para que las decisiones de composición tengan cada vez más fundamento.
Recordatorio educativo: esta nota es material educativo sobre asignación de activos y no constituye asesoramiento de inversión personalizado. La composición adecuada depende de la situación de cada uno, así que considere consultar con un profesional idóneo antes de tomar decisiones.