Construir un fondo de emergencia realista
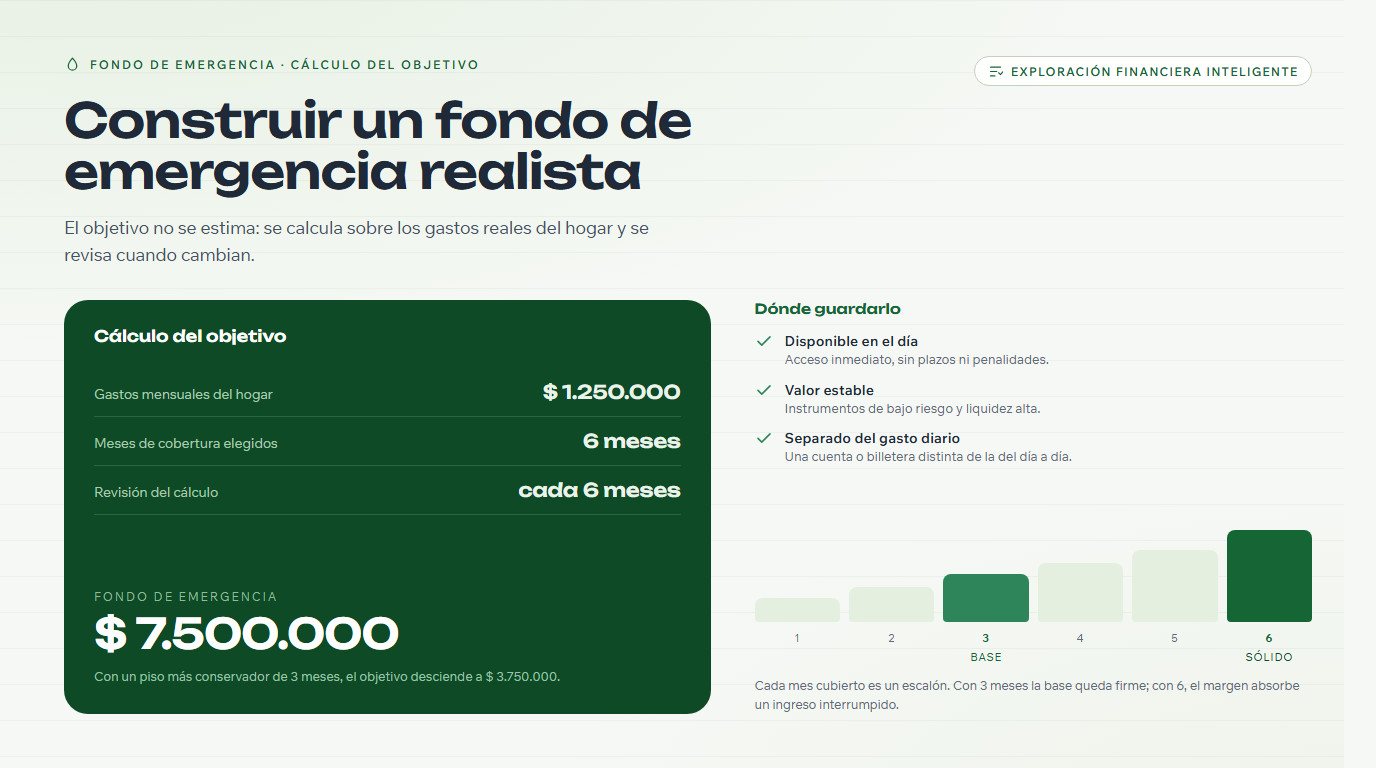
El fondo de emergencia es un ahorro preparado específicamente para hechos inesperados, como la pérdida de ingresos, un gasto de salud repentino o un arreglo que no admite demoras. A diferencia del ahorro para objetivos, esta reserva no se destina a un deseo concreto, sino que funciona como un colchón que mantiene en pie su plan financiero cuando la vida presenta sorpresas.
Sección 1Escenario de planificación
Ariel trabaja como técnico independiente con ingresos que no son iguales todos los meses. Cuando su moto se descompuso y hubo que arreglarla de inmediato, tuvo que posponer otros pagos y llegó a endeudarse con un amigo. Ese pequeño percance alteró todo su plan durante un mes entero. Ariel comprendió que el problema no era el monto del gasto, sino la falta de una reserva lista para usar.
Por qué es importante esta reserva
Sin colchón, cada imprevisto lo obliga a tomar decisiones apuradas: vender cosas, posponer obligaciones o endeudarse en condiciones costosas. Con un fondo de emergencia, el mismo sobresalto se vuelve un simple trámite administrativo, no una crisis. Por eso esta reserva suele llamarse la primera base antes de avanzar hacia otros objetivos financieros.
- Mantiene estable el flujo de caja cuando los ingresos se interrumpen.
- Reduce la dependencia de deudas con intereses altos.
- Da espacio para pensar con calma en los momentos difíciles.
Pregunta de decisión
La pregunta central que más aparece es: ¿qué tamaño de fondo de emergencia necesito realmente? Muchas personas quedan atrapadas en cifras genéricas que circulan, sin comprobar si encajan con su vida.
Calcular a partir de los gastos reales
El monto realista se calcula sobre sus gastos mensuales reales, no sobre sus ingresos. Empiece por sumar las necesidades básicas que deben seguir funcionando aunque los ingresos se detengan: comida, vivienda, facturas obligatorias, transporte y salud. Esa cifra es la base del cálculo.
Como referencia, mucho material educativo sugiere los siguientes rangos como punto de partida, no como reglas rígidas:
- Tres meses de gastos si sus ingresos son relativamente estables y tiene pocas personas a cargo.
- Seis meses de gastos si la situación es más variada o hay familia a cargo.
- Nueve a doce meses de gastos si los ingresos son irregulares, como en el trabajo independiente o los emprendimientos.
Tenga en cuenta: estas cifras son un punto de partida, no una meta perfecta que deba alcanzarse de una sola vez. Una reserva equivalente a un mes de gastos ya es mucho mejor que cero, y puede hacerla crecer de manera gradual.
Pilihan metode
Una vez definido el objetivo, aparecen dos preguntas derivadas: cómo juntarlo y dónde guardarlo. Las dos son igual de importantes.
Cómo juntarlo de manera gradual
El método más liviano es apartar un monto fijo cada vez que recibe ingresos, por pequeño que sea. Algunas personas prefieren transferirlo automáticamente a comienzos de mes para no tentarse de usarlo. Otro enfoque es apartar cada excedente que aparezca, por ejemplo de un bono o de un gasto que se canceló. La combinación de ambos suele ser la más duradera.
Dónde conviene guardarlo
Como debe estar disponible en cualquier momento, esta reserva conviene colocarla en instrumentos que prioricen la liquidez y la estabilidad del valor. Liquidez significa que el dinero puede convertirse en efectivo de forma rápida y sencilla, sin grandes obstáculos. Estas son las consideraciones generales:
- Fácil acceso. Debe poder tomarlo en cuestión de horas cuando lo necesite.
- Valor relativamente estable. Evite colocar toda la reserva en instrumentos cuyo valor pueda oscilar con fuerza en el corto plazo.
- Separado de la cuenta cotidiana. Mantenerlo aparte ayuda a no gastarlo por error en las necesidades de todos los días.
Esta nota evita deliberadamente mencionar productos concretos. Lo importante es el principio: una reserva de este tipo prioriza la disponibilidad y la tranquilidad, no el rendimiento potencial.
Sección 4Notas de revisión
El fondo de emergencia no es un ahorro que se termina y se olvida. Hay que revisarlo y, si se usa, reconstruirlo.
Reconstruirlo después de usarlo
Luego de usar una parte de la reserva, convierta la reposición en su siguiente prioridad, al nivel de las necesidades básicas. Retome el ritmo de aporte anterior hasta que el saldo vuelva a la meta. Considérelo una parte normal de la función de esta reserva, no un fracaso.
Malentendidos que conviene evitar
- Confundirlo con el ahorro para las vacaciones. El fondo de emergencia no es para deseos planificados; mezclarlos desdibuja su función.
- Esperar a tener un monto grande para empezar. Lo que más determina es el hábito de apartar, no el tamaño del primer depósito.
- Perseguir altos rendimientos. Colocar toda la reserva en instrumentos volátiles puede volverla indisponible justo cuando más se la necesita.
Revise su meta cada vez que cambien las condiciones, por ejemplo cuando suben los gastos o se suman personas a cargo. Así, su reserva seguirá a la altura de las necesidades reales y lista para sostener el siguiente paso financiero, como conocer la asignación de activos.
Recordatorio educativo: este material es contenido educativo sobre finanzas personales y no constituye asesoramiento de inversión personalizado. Adapte el monto y la forma de guarda a su situación, y considere consultar con un profesional idóneo si necesita una guía más detallada.