Fundamentos de inversión para objetivos a largo plazo
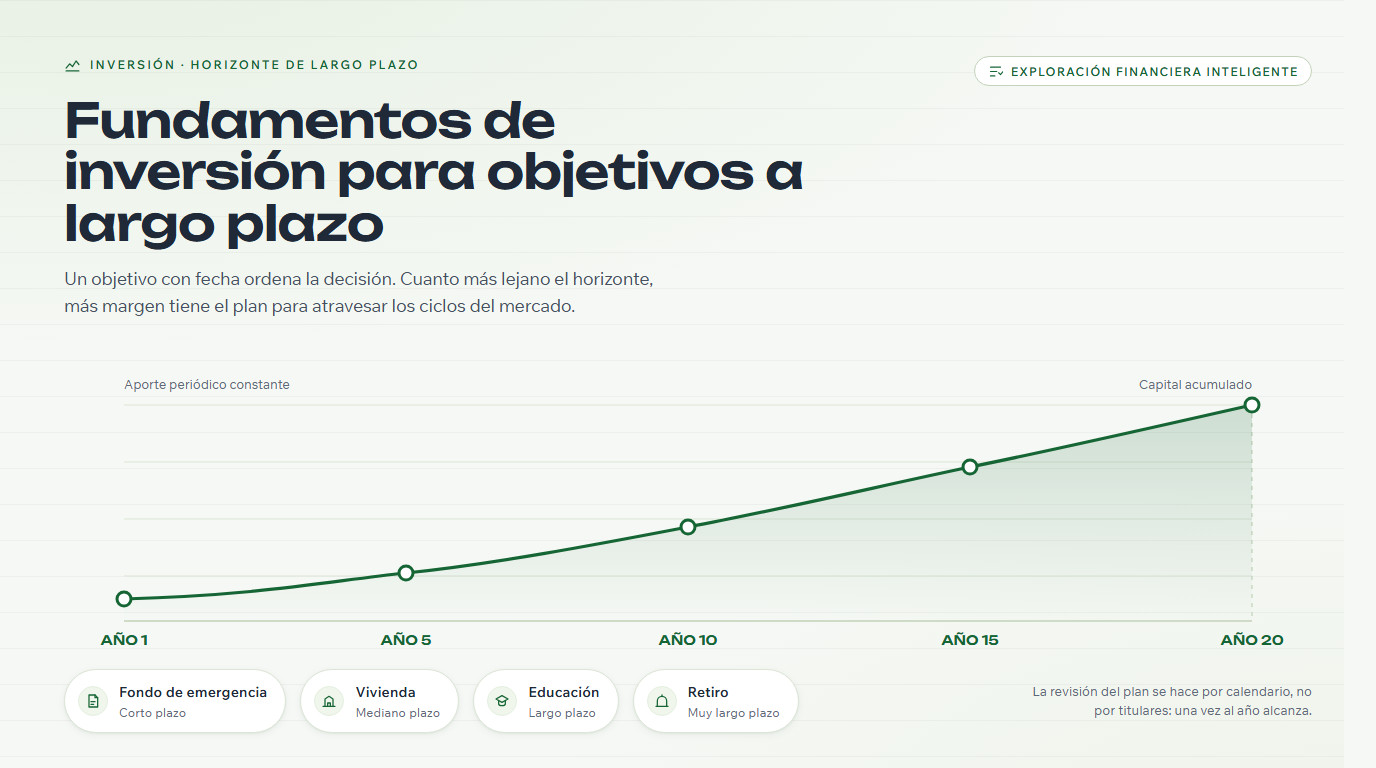
Comprender los fundamentos de inversión resulta más fácil cuando los vinculamos a objetivos lejanos y no a los movimientos diarios de los precios. Esta nota explica cómo conectar las opciones con los objetivos a largo plazo, medir el horizonte temporal y sostener la constancia. Todo el contenido es educativo y no señala ningún producto.
Muchos lectores sienten que el tema es complicado porque la información que circula suele hacer hincapié en cifras y en el momento del mercado. Sin embargo, la base es simple: qué se quiere lograr, cuándo se necesita y cuánta fluctuación se está dispuesto a atravesar en el camino.
Sección 1Escenario de planificación
Imagine a Romina, de 29 años, empleada en la ciudad de Santa Fe, que ya tiene su fondo de emergencia y quiere empezar a apartar dinero para objetivos que están a más de una década: la educación de un hijo que todavía no nació y su propia jubilación. Todavía no sabe por dónde empezar y teme equivocarse.
En lugar de preguntar «qué rinde más», Romina primero mapea sus objetivos. Un escenario así ayuda a separar las necesidades cercanas de las lejanas, para que cada peso tenga un destino claro.
Separar los objetivos según la distancia temporal
- Objetivos cercanos (menos de 3 años): dinero que podría necesitarse para urgencias; conviene mantenerlo con alta liquidez.
- Objetivos medianos (3 a 7 años): por ejemplo, refaccionar la vivienda o costos educativos con calendario ya visible.
- Objetivos a largo plazo (más de 7 años): la educación universitaria de los hijos o la jubilación, que dan más margen para atravesar las subas y bajas del mercado.
Con este mapa, Romina puede ver que un horizonte temporal largo ofrece un margen distinto del que tiene una necesidad que llega dentro de un año.
Sección 2Pregunta de decisión
El escenario anterior puede resumirse en una pregunta central: ¿cómo construir fundamentos de inversión que realmente estén al servicio de los objetivos a largo plazo, en lugar de perseguir resultados inmediatos? La pregunta guía a Romina para sopesar varias dimensiones antes de actuar.
Dimensiones que hay que responder
- Horizonte temporal. ¿Dentro de cuántos años se necesitará realmente el dinero? Una distancia larga da margen para atravesar períodos de volatilidad del mercado.
- Tolerancia a la fluctuación. ¿Con cuánta comodidad puede ver bajar el valor sin tentarse de cambiar el plan de golpe?
- Capacidad de ahorro. ¿Qué monto es realista apartar cada mes sin afectar las necesidades básicas?
- Prioridad de los objetivos. Si varios objetivos compiten, ¿cuál se atiende primero?
Nota conceptual. El horizonte temporal no es una promesa de resultados, sino una medida de cuánto tiempo puede dejarse trabajar al dinero. Cuanto más larga la distancia, más espacio para equilibrar los períodos buenos y malos que son naturales.
Pilihan metode
Hay varios enfoques que la educación financiera suele analizar cuando alguien organiza los fundamentos de inversión para objetivos a largo plazo. Cada uno tiene ventajas y limitaciones, y no existe una única respuesta válida para todos.
La constancia de apartar dinero en forma periódica
Apartar un monto fijo de manera regular consolida el hábito y reduce la presión de adivinar el momento justo. Este enfoque prioriza la disciplina, no la puntería para elegir el momento. Como limitación, el resultado sigue dependiendo de las condiciones del mercado, que nadie puede controlar.
Darle tiempo al efecto compuesto
El concepto de interés compuesto describe cómo los rendimientos obtenidos pueden generar a su vez nuevos rendimientos si se los deja asentados. Es ilustrativo, no una garantía de cifras concretas. Lo que se quiere destacar es el valor de la paciencia: un horizonte temporal largo le da a este proceso la oportunidad de transcurrir.
Alinear las opciones con el perfil de riesgo
Cada objetivo puede emparejarse con un nivel de fluctuación razonable para su titular. Los objetivos lejanos suelen admitir más margen para sostener las subas y bajas, mientras que los cercanos tienden a orientarse hacia opciones más estables. Es una decisión personal y conviene revisarla, no fijarla de una vez y para siempre.
Prepararse para los períodos incómodos
Una de las partes más difíciles de los fundamentos de inversión a largo plazo no es elegir qué comprar, sino sostener cuando el valor baja. Los períodos incómodos casi con seguridad llegarán a lo largo de los años. Tenerlo claro desde el inicio ayuda a Romina a no tomar decisiones repentinas por un momento de pánico.
Una práctica que la educación financiera suele recomendar es escribir los motivos iniciales cuando se arma el plan. Cuando aparecen las dudas tiempo después, esa nota sirve de recordatorio de por qué se eligió un horizonte largo y por qué la constancia importa más que la reacción rápida.
Ilustración sencilla. Si Romina aparta un monto fijo cada mes durante más de una década, lo que más determina el resultado no es el mes en que empezó, sino la constancia con la que sostuvo y la extensión del horizonte que se dio. Las cifras exactas serán distintas para cada persona.
Notas de revisión
Un buen plan no es el que se arma una vez y se olvida. Los fundamentos de inversión para objetivos a largo plazo exigen, justamente, revisiones periódicas para seguir alineados con una vida que cambia.
Cuándo conviene revisarlo
- Cuando los ingresos cambian de manera significativa, para arriba o para abajo.
- Cuando los objetivos se suman, se desplazan o cambian de calendario.
- Al menos una vez por año como hábito rutinario, aunque no haya cambios grandes.
Malentendidos frecuentes
Algunas personas creen que «largo plazo» significa no mirar nunca el plan. Por el contrario, revisar no es lo mismo que cambiar seguido. Revisar significa comprobar que el plan sigue sirviendo, mientras que modificarlo cada vez que el mercado se mueve puede erosionar la constancia, que es la principal fortaleza de este enfoque.
Para Romina, el paso más valioso no es encontrar la opción «más rentable», sino construir el hábito de organizar, apartar y revisar. Así, los objetivos que parecían lejanos se vuelven más alcanzables, una etapa a la vez.
Recordatorio educativo. Este material se elaboró con fines de aprendizaje sobre los fundamentos de inversión y no constituye asesoramiento de inversión personalizado. Cada decisión financiera conviene adaptarla a la situación de cada uno y, si es necesario, discutirla con un asesor idóneo.