Organizar el presupuesto del hogar paso a paso
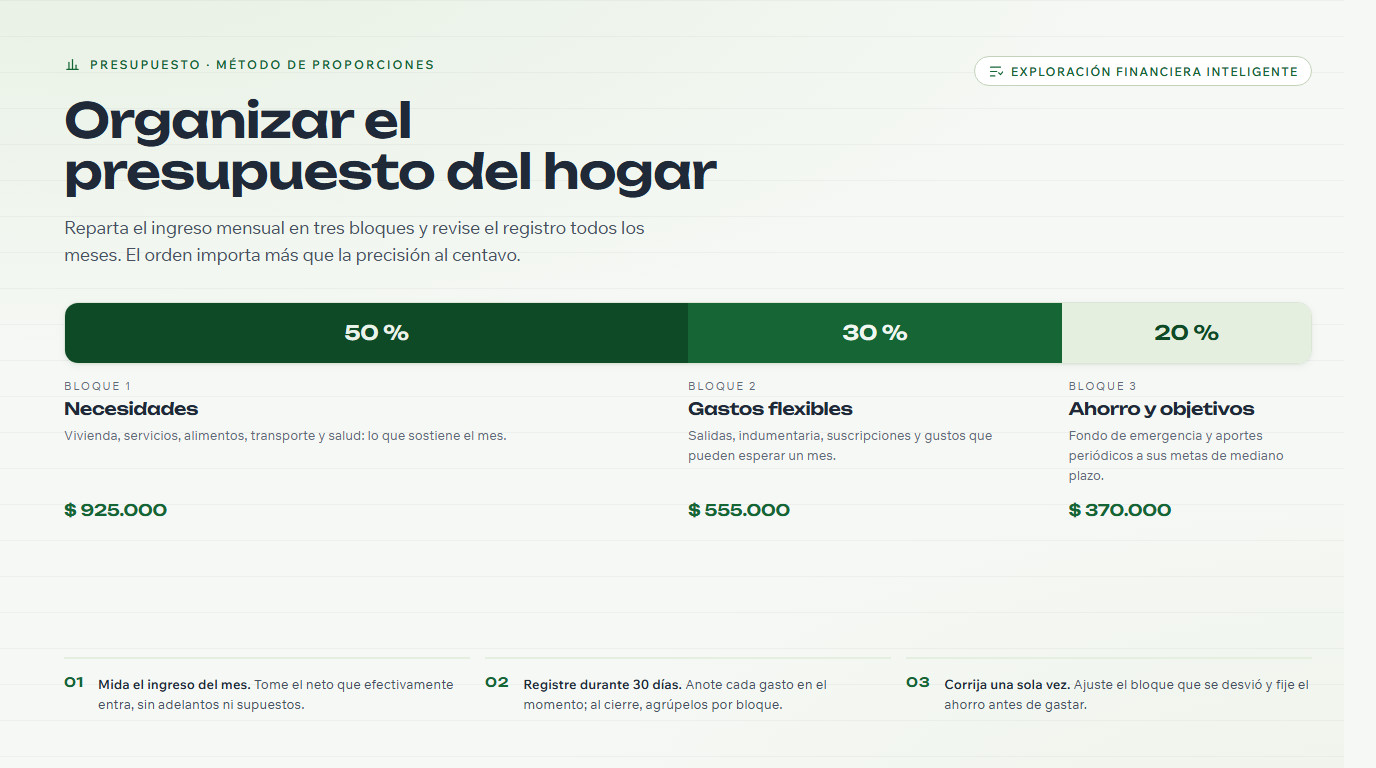
Organizar el presupuesto del hogar no tiene por qué empezar con reglas complicadas. Esta nota explica cómo construirlo paso a paso: aplicar un método de proporciones simples, registrar los gastos y adaptarlo al ritmo de la familia. El enfoque es educativo y no menciona ningún producto.
Muchas familias se sienten fracasadas cuando prueban un presupuesto demasiado estricto desde el primer día. En cambio, los hábitos que perduran crecen a partir de pequeños pasos sostenidos, no de planes perfectos que se abandonan rápido.
Sección 1Escenario de planificación
Imaginen a una pareja joven, Demián y Soledad, recién mudada a un departamento de alquiler en las afueras de Santa Fe. Sus ingresos alcanzan, pero cada fin de mes el dinero parece esfumarse sin un rastro claro. Quieren saber a dónde van los ingresos y cómo apartar dinero para objetivos comunes.
En lugar de recortar de entrada todos los gustos, deciden observar sus patrones de gasto durante un mes entero. Este escenario coloca al registro como primer paso, no a la restricción.
Mapear el flujo mensual del dinero
- Ingresos fijos: sueldo y otros ingresos regulares con calendario previsible.
- Ingresos variables: bonos o trabajos extra que no siempre están.
- Gastos obligatorios: alquiler, luz, agua, transporte y alimentos.
- Gastos flexibles: salidas, antojos y compras que pueden posponerse.
Con este mapa, Demián y Soledad ven que el presupuesto familiar no consiste en privarse por completo, sino en darle a cada gasto un lugar consciente.
Sección 2Pregunta de decisión
El escenario anterior se condensa en una pregunta central: ¿cómo armar un presupuesto familiar lo bastante ordenado para dar dirección, pero lo bastante flexible para perdurar? La pregunta los lleva a sopesar varias cuestiones.
Dimensiones que hay que responder
- Proporciones realistas. ¿Qué parte de los ingresos es razonable destinar a necesidades, ahorro y margen flexible?
- Prioridades de los objetivos familiares. ¿Qué se refuerza primero: el fondo de emergencia, las cuotas o los objetivos de largo plazo?
- Ritmo del hogar. ¿Los gastos suben en meses determinados, por ejemplo con el inicio del ciclo lectivo?
- Acuerdos compartidos. ¿Cómo alinean dos personas su mirada para que el presupuesto no sea una fuente de fricción?
Nota conceptual. Un buen presupuesto no es el más estricto, sino el que más probabilidades tiene de aplicarse una y otra vez. La flexibilidad planificada hace que el plan dure más.
Opciones de método para organizar las finanzas del hogar
Existen varias formas habituales de organizar las finanzas del hogar de manera gradual. Cada método tiene ventajas y limitaciones, y conviene elegirlo según la comodidad de la familia, no por popularidad.
Método de las proporciones simples
Este enfoque divide los ingresos en varios grupos: por ejemplo, la mayor parte para necesidades, una porción para ahorro y objetivos, y el resto para gastos flexibles. Las proporciones iniciales pueden ajustarse después de algunos meses. Es fácil de recordar; como limitación, los valores predeterminados pueden no servirle a cada familia y requieren reajustes.
Método de los sobres o partidas separadas
Cada categoría de gasto recibe su propio límite, como si el dinero se colocara en sobres distintos. Cuando una partida se agota, el gasto de esa categoría se detiene hasta el período siguiente. Ayuda a contener los gastos flexibles, pero exige disciplina para registrar y puede volverse rígido si hay demasiadas partidas.
Enfoque gradual
En lugar de ordenar todo a la vez, la familia empieza por un solo hábito, por ejemplo apartar dinero a comienzos de mes antes de gastar. Una vez que ese hábito está consolidado, suma la siguiente partida. Es amigable para principiantes; como contrapartida, los resultados se sienten más lentos y hace falta paciencia.
Prever un margen para gastos imprevistos
Un presupuesto familiar realista reconoce que siempre hay gastos que no entran en los cálculos: arreglos del vehículo, necesidades de salud o invitaciones de último momento. Tener una partida pequeña dedicada a estos imprevistos evita que una sorpresa arruine de golpe todo el plan del mes.
Muchas familias mantienen esta partida separada del fondo de emergencia grande. El fondo de emergencia está pensado para hechos más graves, mientras que la partida de imprevistos absorbe los sobresaltos cotidianos. Con esta separación, el ritmo de gastos se siente más sereno y resulta más fácil de sostener. Si en algún mes la partida de imprevistos no se usa, el remanente puede pasar al ahorro, de modo que ningún dinero quede ocioso y sin propósito.
Ilustración sencilla. Demián y Soledad empiezan con una única regla: apartar a comienzos de mes el dinero del ahorro y del fondo de emergencia. Recién al tercer mes agregan límites para los gastos flexibles. El presupuesto crece paso a paso, al ritmo que pueden sostener.
Notas de revisión
El presupuesto del hogar no es un documento que se termina y se enmarca. Está vivo y hay que revisarlo para que siga alineado con una situación familiar que cambia.
Cuándo conviene revisarlo
- Cuando llega un nuevo integrante a la familia o cambian las personas a cargo.
- Cuando los ingresos o los gastos obligatorios se mueven de manera significativa.
- En forma rutinaria, por ejemplo cada tres meses, para verificar que las proporciones sigan sirviendo.
Malentendidos frecuentes
Algunas personas piensan que el presupuesto fracasó si alguna vez se desvía. Desviarse es, en realidad, parte de lo normal; lo importante es retomar el rumbo en el período siguiente. Otro malentendido es creer que el presupuesto es solo para quienes ganan mucho, cuando justamente con ingresos ajustados su papel se vuelve más evidente.
Para Demián y Soledad, el mayor valor no está en las cifras perfectas, sino en las conversaciones periódicas sobre dinero que antes casi no tenían. Organizar las finanzas del hogar paso a paso vuelve el tema más liviano y posible de trabajar en equipo.
Recordatorio educativo. Este material se elaboró con fines de aprendizaje sobre el presupuesto del hogar y no constituye asesoramiento financiero personalizado. Adapte cada enfoque a la situación de su familia y, si es necesario, consúltelo con un profesional idóneo.