Planificar las finanzas a lo largo de las etapas de la vida
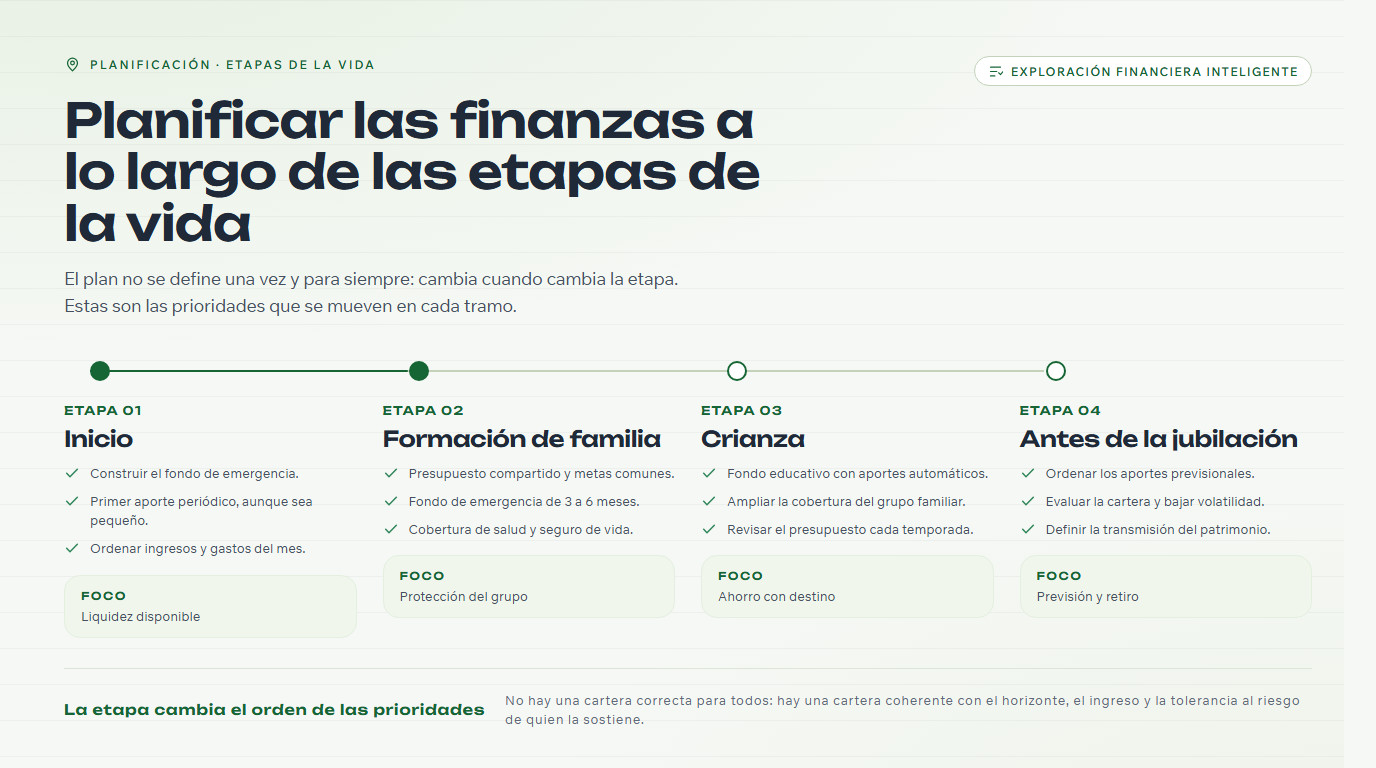
Una buena planificación financiera rara vez se completa de una sola vez. Hay que revisarla cuando cambian las etapas de la vida: soltería, vida en pareja, llegada de los hijos, antesala de la jubilación. Esta nota analiza qué conviene volver a examinar en cada fase para que el plan siga siendo relevante. Todo el contenido es educativo y no señala ningún producto en particular.
Muchas personas arman un plan una vez al comienzo y luego lo dejan envejecer. Sin embargo, las necesidades, las personas a cargo y las prioridades cambian con el tiempo, y el plan que antes encajaba puede dejar de servir.
Sección 1Escenario de planificación
Imagine a Andrés a lo largo de diez años de recorrido. Cuando era soltero, podía destinar libremente la mayor parte de sus ingresos a objetivos personales. Después de casarse, las finanzas pasaron a ser cosa de dos. Con el nacimiento de su hijo aparecieron necesidades nuevas de largo aliento, como el costo de la educación.
Cada vez que cambió de fase, Andrés descubrió que su viejo plan necesitaba reajustes. Este escenario subraya que la planificación no es una línea recta, sino un ciclo de revisión y ajuste.
Las fases más habituales
- Soltería: amplio margen de maniobra, ideal para construir hábitos y el fondo de emergencia.
- Vida en familia: se empiezan a alinear los objetivos comunes y a compartir las responsabilidades financieras.
- Llegada de los hijos: aparecen objetivos de largo plazo y necesidades de protección familiar.
- Antesala de la jubilación: el foco se desplaza hacia cuidar lo construido y planificar la etapa posterior al trabajo de tiempo completo.
Pregunta de decisión
El escenario anterior se condensa en una pregunta central: ¿cómo mantener la planificación financiera alineada con etapas de la vida que cambian constantemente, sin tener que desarmar todo cada vez? Esta pregunta lleva a Andrés a examinar varias dimensiones en cada fase.
Dimensiones que conviene revisar
- Objetivos financieros. ¿Los objetivos anteriores siguen vigentes? ¿Aparecieron otros nuevos?
- Personas a cargo. ¿Quiénes dependen ahora de usted y cómo cambia eso las prioridades?
- Protección. ¿La familia cuenta con un colchón ante imprevistos?
- Horizonte temporal. ¿Qué distancia hay hasta el próximo gran objetivo?
Nota conceptual. La planificación financiera a lo largo de las etapas de la vida no consiste en armar un plan perfecto desde el inicio, sino en construir el hábito de revisar. Los planes que se examinan con frecuencia suelen resistir mejor las sorpresas.
Opciones de método para revisar cada etapa de la vida
Existen varias formas habituales de mantener viva la planificación a lo largo de las etapas. Cada enfoque tiene ventajas y limitaciones, y conviene elegirlo según la comodidad de cada uno.
Revisión periódica programada
Andrés fija un momento determinado, por ejemplo una vez al año, para revisar todo el plan. La ventaja: nada queda afuera porque ya está agendado. La limitación: a veces los cambios importantes ocurren entre una revisión y la siguiente y exigen una respuesta más rápida.
Revisión disparada por acontecimientos
El plan se revisa cada vez que ocurre un hecho relevante: casarse, cambiar de trabajo o el nacimiento de un hijo. Este enfoque responde bien a los cambios reales, pero corre el riesgo de dejar pasar pequeños ajustes que se acumulan cuando no hay hechos llamativos.
Combinar ambos enfoques de manera gradual
Muchas personas combinan una agenda rutinaria con disparadores por acontecimientos. La revisión anual funciona como red de contención, mientras que los hechos importantes activan revisiones adicionales. La combinación es equilibrada, aunque exige conciencia para sostenerla.
Simplificar para que revisar no resulte pesado
La planificación financiera compleja suele abandonarse no porque esté mal, sino porque da cansancio revisarla. Simplificar las anotaciones —por ejemplo, guardar la lista de objetivos y las cifras clave en un solo lugar— hace que el proceso de revisión sea mucho más liviano. Cuanto más accesible, más probabilidades de que el hábito perdure.
Andrés elige usar un único cuaderno sencillo para todo su plan. Cada vez que revisa, le basta con abrir la misma página, compararla con la situación actual y marcar lo que cambió. Así, la revisión se mantiene breve y deja de intimidar.
Ilustración sencilla. En cada aniversario de casamiento, Andrés y su pareja se sientan un rato a repasar sus objetivos financieros. Además, los hechos importantes —como el nacimiento de un hijo— disparan automáticamente una revisión adicional. El plan evoluciona así al ritmo de la vida, en lugar de quedar rezagado.
Notas de revisión
El corazón de la planificación a lo largo de las etapas de la vida es convertir la revisión en un hábito, no en una tarea de emergencia que aparece cuando hay problemas.
Qué vale la pena revisar en cada fase
- Si el fondo de emergencia sigue alcanzando para un nivel de vida que ahora es distinto.
- Si la asignación entre objetivos todavía refleja las prioridades más recientes.
- Si el horizonte temporal de cada objetivo cambió y exige ajustes.
Malentendidos frecuentes
Algunas personas creen que la planificación solo hace falta cuando ya se está acomodado. Al contrario: es justamente al principio cuando el hábito de revisar se forma más barato. Otro malentendido es suponer que un plan sirve para siempre. La vida cambia, y un plan flexible resulta más útil que un plan rígido que envejece rápido.
Involucrar a los más cercanos en la revisión
Cuando un plan involucra a más de una persona, revisarlo en conjunto facilita los acuerdos sobre los objetivos financieros. La pareja o los familiares que entienden la dirección del plan tienden a acompañar mejor los ajustes necesarios. Las conversaciones abiertas también reducen los malentendidos sobre las prioridades en cada etapa de la vida.
En las familias con hijos que están creciendo, la revisión puede convertirse incluso en una oportunidad para transmitir buenos hábitos. Un hijo que ve a sus padres organizar y revisar el plan con regularidad aprende que las decisiones financieras son un proceso sereno, no algo tenso.
Para Andrés, el recorrido de diez años le enseñó que el mayor valor no está en encontrar el plan perfecto, sino en la disposición a revisar y ajustar. Así, la planificación financiera sigue siendo relevante en cada etapa que atraviesa.
Recordatorio educativo. Este material se elaboró con fines de aprendizaje sobre planificación financiera y no constituye asesoramiento financiero personalizado. Cada decisión conviene adaptarla a la situación de cada uno y, si es necesario, discutirla con un profesional idóneo.